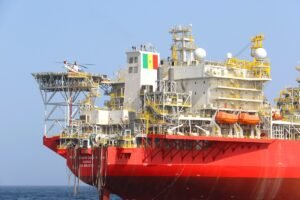
Avec une action proposée à 525 nairas et un ticket d’entrée d’à peine 4 dollars, Aliko Dangote veut ouvrir le capital de sa raffinerie à des millions d’Africains. Mais l’opération révèle les limites d’un continent qui a commencé à relier ses places financières sans encore permettre à l’épargne de circuler facilement entre elles.
A 5 250 nairas, soit environ 4 dollars, devenir actionnaire de la plus grande raffinerie d’Afrique semble à la portée de presque tous les portefeuilles. C’est précisément l’objectif recherché par Aliko Dangote. A partir du 14 septembre, Dangote Petroleum Refinery doit proposer 4,1 milliards d’actions à 525 nairas l’unité, avec une souscription minimale de dix titres. L’opération doit permettre de lever environ 2 150 milliards de nairas, soit 1,63 milliard de dollars, avant une cotation attendue à Lagos à la fin de novembre. En cas de sursouscription, l’émetteur pourra placer jusqu’à 30 % de titres supplémentaires.
« Nous visons 10 millions d’actionnaires dans toute l’Afrique, et peut-être ailleurs dans le monde », a expliqué le milliardaire nigérian lors de la présentation de l’opération. La formule est ambitieuse. Elle met surtout en lumière une contradiction : l’action Dangote a été rendue suffisamment bon marché pour atteindre le petit épargnant africain, mais le chemin qui mène jusqu’à elle reste largement balisé par les frontières financières du continent.
L’actif n’a rien de dissuasif. La raffinerie a dégagé un bénéfice après impôt de 1,82 milliard de dollars au premier semestre 2026, contre une perte de 476 millions de dollars sur l’ensemble de l’exercice 2025, selon les documents de l’offre.
Pour un particulier nigérian, le parcours est simple. Le portail officiel de l’offre le résume en trois étapes : renseigner son numéro d’identification bancaire (BVN), choisir le nombre d’actions et payer. Pour l’épargnant installé à Abidjan, Dakar ou Lomé, il n’existe en revanche aucune voie équivalente à partir de son compte-titres auprès d’une société de gestion et d’intermédiation (SGI) de la Bourse régionale des valeurs mobilières (BRVM).
Il devra passer par un canal permettant aux non-résidents d’accéder à l’offre nigériane, directement ou par l’intermédiaire d’une plateforme ou d’un investisseur institutionnel, tout en respectant la réglementation applicable dans son pays de résidence.
Ce n’est donc pas nécessairement le prix de l’action qui tient l’épargnant africain à distance. C’est le prix – réglementaire, monétaire et opérationnel – du chemin pour y accéder.
Sur les réseaux sociaux dans l’UEMOA, des canaux informels se sont d’ailleurs multipliés ces derniers jours, proposant de faciliter l’accès à l’opération ou la mise à disposition de nairas. Un signe, à sa manière, de la demande que les circuits financiers officiels peinent encore à satisfaire.
Des Bourses reliées, des capitaux qui ne le sont pas
Le paradoxe est que les places de Lagos et de l’UEMOA sont, techniquement, déjà connectées.
Depuis 2022, l’African Exchanges Linkage Project (AELP), porté par l’Association des Bourses africaines et la Banque africaine de développement, cherche à décloisonner les marchés du continent. Sa plateforme AELP Link permet à un courtier d’une place participante de transmettre un ordre vers une autre Bourse par l’intermédiaire d’un courtier sponsor.
Le réseau s’est élargi. Avec l’arrivée du Ghana, du Botswana, de l’Ouganda et de l’Eswatini, il compte onze Bourses participantes et plus de cinquante courtiers. La BRVM et la Nigerian Exchange (NGX) en font partie, et cinq SGI de la BRVM y étaient connectées : BOA Capital Securities, Coris Bourse, CGF Bourse, FGI Bourse et Société Générale Capital Securities.
Mais AELP Link est une infrastructure de négociation de titres déjà cotés : l’ordre est routé entre courtiers, tandis que l’exécution, la conservation et le règlement-livraison restent organisés sur le marché d’accueil selon ses propres règles. L’AELP affiche bien les levées de capitaux transfrontalières parmi ses objectifs. Cette ambition ne signifie pas qu’une SGI de la BRVM puisse aujourd’hui transmettre une souscription à l’IPO Dangote comme elle exécuterait un achat d’actions Sonatel.
L’offre du 14 septembre ne constitue donc pas un test du routage AELP. Le véritable test commencera après la cotation, attendue fin novembre. Il faudra alors mesurer si les passerelles construites depuis quatre ans permettent réellement à un investisseur de l’UEMOA d’acheter le titre nigérian sur le marché secondaire.
Pour l’heure, les résultats de l’interconnexion africaine restent modestes. Si le réseau a été étendu et de nouveaux courtiers et marchés l’ont rejoint, son existence technique ne suffit pas à créer spontanément des flux d’investissement importants. Au 1er janvier 2026, l’AELP n’avait enregistré que 21 transactions, portant sur 6 160 actions pour une valeur cumulée de 8 670 dollars, selon l’Africa Financial Industry Summit. Un volume symbolique pour une infrastructure appelée à relier les marchés d’un continent.
Derrière la connexion des plateformes demeurent les monnaies, les dépositaires, les réglementations nationales et les règles encadrant les mouvements de capitaux.
« Cette opération montre qu’il existe dans l’UEMOA une épargne disponible, en quête de diversification et d’opportunités sur le continent. Le défi est désormais de créer les conditions pour que cette épargne puisse circuler plus facilement entre nos marchés. L’IPO de Dangote rappelle ainsi que l’interconnexion des Bourses n’est pas une fin en soi : elle doit déboucher sur une véritable intégration des marchés de capitaux africains. Cette intégration, tant appelée de nos vœux, n’est pas encore une réalité aujourd’hui », souligne Malick Amadou, directeur général de l’Africaine de Gestion d’Actifs (AGA).
UEMOA, règle des 75 %, contrôle de devises…
Le verrou n’est pas qu’à Lagos. Il est dans le règlement n°06/2024/CM/UEMOA relatif aux relations financières extérieures, signé à Bamako le 20 décembre 2024, qui a remplacé le texte de 2010.
Son article 12 soumet toute opération d’investissement à l’étranger réalisée par un résident à l’autorisation préalable du ministre chargé des Finances de son État. La demande prend la forme d’une lettre, dont le modèle figure en annexe du règlement, précisant la nature de l’investissement, son montant en francs CFA et en devises, ses délais de réalisation et ses motifs. L’opération doit en outre être domiciliée auprès d’un intermédiaire agréé.
Le même article pose une condition plus lourde encore. L’investissement à l’étranger doit être « financé à hauteur de 75 % au moins » par un emprunt ou une autre forme de mobilisation de ressources hors de l’Union. Un résident ne peut donc engager que le quart de ses ressources locales dans une opération de ce type.
Une dérogation existe. Les achats de valeurs mobilières étrangères dont la mise en vente dans l’Union a été autorisée par l’Autorité des marchés financiers de l’UMOA (AMF-UMOA) échappent à l’autorisation ministérielle. Mais cette dérogation ne libère pas de la règle des 75 %, que l’article 17 réaffirme dans les mêmes termes pour ces titres. Et elle suppose que l’émetteur ait sollicité un visa d’appel public à l’épargne dans l’Union, lui-même subordonné à une autorisation préalable de la BCEAO. L’offre Dangote n’est pas commercialisée dans l’UEMOA.
Rapporté à un ticket d’entrée de 5 250 nairas, l’édifice devient sans objet. Financer par un emprunt contracté à l’étranger les trois quarts d’un placement de quatre dollars n’a aucun sens économique, et solliciter pour cela une autorisation ministérielle encore moins.
Le reste du dispositif suit la même logique. Les revenus en devises générés par les investissements de résidents à l’étranger, dividendes compris, sont cédés à la BCEAO par l’intermédiaire agréé. La promesse d’un dividende en dollars, mise en avant par la raffinerie, se solderait donc en francs CFA. Quant au produit d’une revente des titres, il doit être intégralement rapatrié dans l’Union, sauf autorisation préalable de réinvestir à l’étranger.
Le problème est donc plus profond qu’une simple connexion informatique entre deux Bourses. AELP permet de rapprocher les systèmes de négociation sans créer pour autant un espace financier comparable au marché européen, où la libre circulation des capitaux, une réglementation largement harmonisée et, dans une grande partie d’Euronext, une monnaie commune réduisent considérablement ces frictions.
Des passerelles privées, mais pas pour tout le monde
Les acteurs privés s’attaquent au problème par un autre bout.
Début septembre, Daba Finance a annoncé un partenariat avec Coronation Securities et Coronation Asset Management afin de faciliter l’accès d’investisseurs internationaux éligibles au marché nigérian. Plutôt que de relier les intermédiaires de deux Bourses, le dispositif place une plateforme numérique entre l’investisseur et une institution nigériane réglementée, Coronation assurant les fonctions d’exécution.
Cette architecture lève des obstacles opérationnels réels. Elle ne lève pas la réglementation du pays de résidence de l’investisseur, et Daba précise d’ailleurs que l’éligibilité de ses clients dépend de la législation applicable dans chaque juridiction. Pour un résident de l’UEMOA, la facilité offerte à Lagos ne change rien à la sortie des capitaux depuis Abidjan ou Dakar.
Cette difficulté avait été anticipée par Dangote. Le groupe envisageait initialement une opération davantage panafricaine, mais la complexité réglementaire a empêché des cotations simultanées sur plusieurs places du continent. Les investisseurs des autres pays africains pourront participer par l’intermédiaire d’investisseurs institutionnels, a indiqué la direction au Financial Times.
Le contraste avec l’ambition affichée est saisissant. La raffinerie, construite pour environ 20 milliards de dollars, exporte vers plusieurs marchés africains et prévoit d’investir 14,3 milliards de dollars supplémentaires pour doubler sa capacité et la porter à 1,4 million de barils par jour d’ici à 2029. Elle veut lever des capitaux auprès des Africains. Mais l’Union monétaire la plus intégrée du continent traite l’achat d’une de ses actions comme une sortie de devises à autoriser.
L’offre de septembre fournira un premier test : celui de la capacité d’une grande entreprise africaine à mobiliser l’épargne au-delà de son marché domestique. La clause d’extension de 30 % en dira long : si l’offre déborde par la seule demande nigériane, la démonstration panafricaine restera à faire. La cotation de novembre ouvrira le second test, celui de l’usage réel des infrastructures construites pour relier les Bourses africaines.
Avec Dangote, le continent pourrait ainsi découvrir que le dernier kilomètre de son intégration boursière n’est plus technologique. L’Afrique a commencé à connecter ses Bourses. Il lui reste à faire circuler ses capitaux sur ces connexions.